

(来源:碳化硅内参微信公众号)
人类花了六十年把算力塞进指甲盖大小的硅片里,却在这两年又一次被物理学最朴素的一条定律拦住:铜有电阻,电会发热。
当单机柜功率冲破100kW,传统48V供电架构像一条乡间小路突然被塞进重载高铁。从英飞凌的路线图,到台达的800V样机,所有人都知道方向在哪,但没人能确定拐点何时到来。
直到这份来自厦门的碳化硅外延片增购公告落地,才把“AI供电需要SiC”的产业共识,第一次钉进了真金白银的采购订单里。它并非故事的起点,却是拐点已至的铁证:行业正式迈入“用订单投票”的阶段,碳化硅在AIDC供电链里的地位,从此由推演变为刚需。
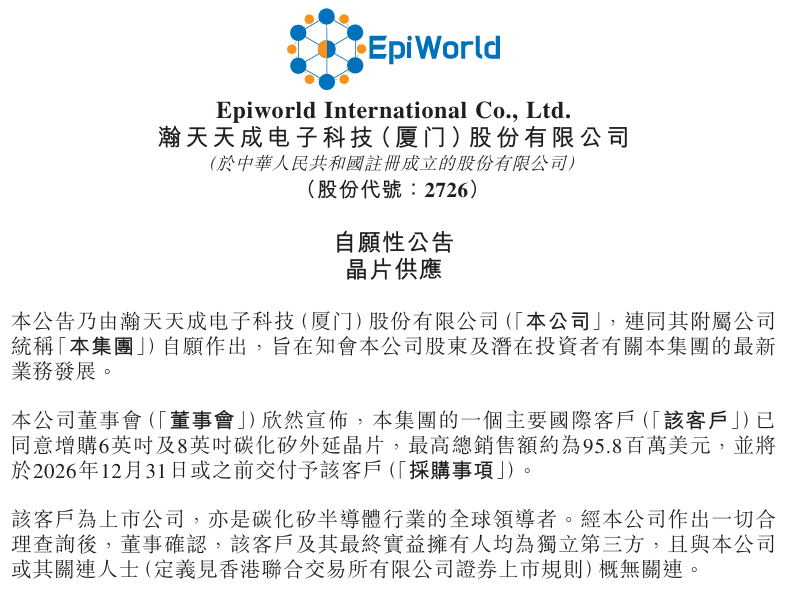
*瀚天天成自愿性公告
2026年9月24日,中秋前夜。瀚天天成在港交所挂出的一则自愿性公告,让原本该属于假期的平静,变成了一圈圈向外扩散的产业涟漪。
近9580万美元的订单,覆盖6英寸与8英寸碳化硅外延片,交付截止时间被压缩到当年12月底,留给产线的交付窗口仅有三个月。
相信很多人第一眼看到这条新闻,目光牢牢钉在订单金额上,惊叹这一笔原材料采购的体量,或是好奇瀚天天成能否顶住短周期交付压力。
但如果只把它当成一次普通的商业签约,我们就错过了这份公告背后真正的时代信号。
这份来自全球SiC龙头客户的外延采购合约,并不是孤立的一次性买卖,准确说是AI算力爆发之下,AIDC智能供电革命催生的上游锁料潮。算力集群的电力重构,正在改写功率半导体的需求底层逻辑,碳化硅的增长故事,已经从单一的新能源车赛道,切换成车载与AIDC双轮驱动的全新周期。
所有算力竞赛,追根溯源都是电力竞赛;而电力系统的极限,最终由材料定义。
这份大额订单,正是AIDC产业链对碳化硅需求持续拉升最鲜活的市场注脚。
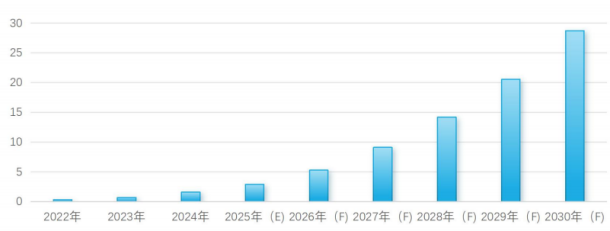
*数据中心服务器领域第三代半导体功率电子市场规模(亿元) 来源:CASA
过去数年,只要聊起碳化硅,产业人的第一反应永远是新能源汽车。车载主逆变器、车载OBC、车载DC-DC 电源,撑起了全球SiC衬底、外延、器件扩产最核心的基本盘。国内几乎所有碳化硅企业的产能规划,第一对标市场都是汽车电子。
券商研报、行业峰会、产业交流,所有人都默认车载是碳化硅永恒的增长引擎。这套叙事在过去的产业周期里成立,但AI算力基建的狂飙,正在悄悄撕开碳化硅应用边界的另一道口子。
大模型训练与推理需求持续膨胀,一座座巨型AI数据中心拔地而起,传统沿用数十年的数据中心供电架构,在高密度算力面前撞上了物理天花板。碳化硅与生俱来的低损耗、耐高温、高开关频率特性,刚好踩中新一代AIDC智能供电系统的技术诉求。AIDC早已不是行业PPT里遥远的概念,它正在转化为真实、刚性、大批量的采购需求。
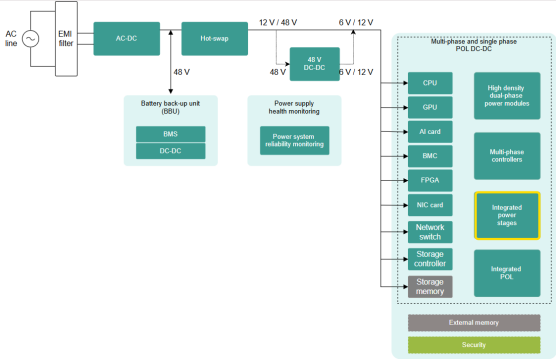
*传统AI服务器及数据中心供电系统中包括多个电压转换环节
有些人可能会问,9580万美元很大吗?
对一家全球市占率三成以上的碳化硅外延龙头来说,其实不算惊天合同。但它的时间正好卡在AIDC供电从样机转批量前的隘口。英伟达一边推800V DC架构,一边把兼容机架放到2026下半年、把整排2MW级方案放到2027;行业里参与相关标准的企业已经超过80家;台达、维谛、伊顿的产品节奏全部往前挤。
这种时候,头部客户用采购订单代替技术白皮书,比任何研报都诚实:别等机房建完了才发现,完了,电用不起。
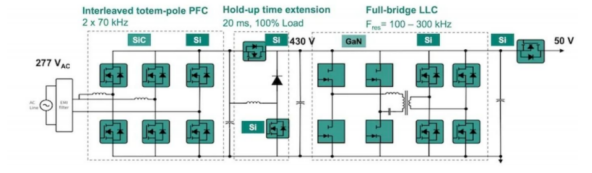
*AI 服务器电源的拓扑结构
所以,瀚天天成的这份订单,本质上是全球头部SiC器件厂商提前锁死上游材料,为AIDC赛道爆发储备弹药。
当前,AI数据中心正在发生供电底层革命。传统数据中心的供电链路,是一套层层降压的低压体系,市电需要经过多级电源转换,最终输出12V低压供给服务器芯片。这套架构经过几十年迭代,稳定可靠,但面对AI服务器近乎疯狂的功耗,短板被无限放大。
一台高端AI服务器功耗轻松突破数千瓦,高密度算力机柜功耗直奔数十千瓦,电能在一次次电压转换之间不断耗散,最终全部转化为废热。持续走高的电力损耗,一方面意味着云厂商要承担天文数字般的电费账单;另一方面,海量余热倒逼液冷、风冷系统持续加码,进一步抬高数据中心的建设与运维成本。
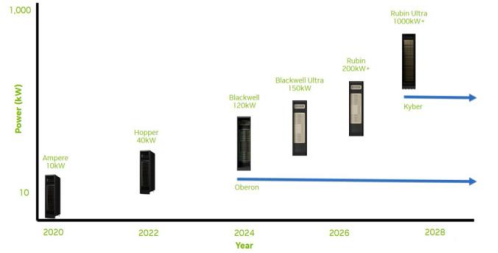
*英伟达GPU机柜功率持续提升,Kyber代单机柜功率将达到1MW以上
电能损耗和散热压力,已经成为制约超大规模AI集群持续扩容的隐形枷锁。新一代AIDC智能供电变革,核心思路就是抬升母线电压,精简电能变换层级,告别老旧的12V与48V低压方案,转向数百伏高压母线。
高压场景下的电能变换,恰恰是碳化硅功率器件的主场。传统硅基MOSFET与IGBT在高压高频工况下开关损耗居高不下,发热严重,很难适配AI机柜紧凑化、高效率的设计目标。碳化硅器件可以在更高电压、更高开关频率下稳定工作,压缩电源模块体积,削减电能转换损耗,降低散热配套投入,拉高整机功率密度。
对于由上万台服务器组成的巨型算力集群来说,单颗电源模块效率的微小提升,在数十万小时不间断运行的叠加效应之下,最终会沉淀为云厂商肉眼可见的成本节约与运维优势。
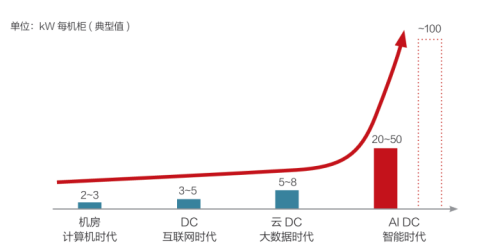
*AIDC数据中心的单机功率有望显著提升(单位:kW 每单机柜)
AI算力集群本质上是一座座持续巨量电力的数字工厂,电力变换的效率,直接决定算力的成本上限。当算力竞争从模型参数、GPU芯片算力,延伸到供电系统效率的底层比拼之时,碳化硅自然成为这场算力基建竞赛里的核心材料。
算力芯片决定了AI能跑多快,供电系统决定了AI能跑多久、跑得多便宜。正是这套硬核逻辑,推动全球头部云服务商、算力基建商,在新一代AIDC项目中批量导入碳化硅电源模块。下游器件厂商想要抢占算力市场的窗口期,就必须提前锁定外延片这一核心中间材料,保障器件制造产能,这就是本次大额外延订单诞生的底层根源。
传导链已经十分清晰:大模型要继续变大 → 集群要继续变大 → 机柜要继续变密 → 48V触顶 → 800V HVDC和SST从概念变基建 → 供电系统从“后勤”变“算力前置条件” → 功率半导体从配角变主角 → 碳化硅外延、衬底、器件、模块全线被重估。
瀚天天成只是链条中段溅出来的一滴水,但这滴水证明水已经涨了。AI数据中心不是“顺便用点碳化硅”,是新架构离不开碳化硅。
在碳化硅整条产业链上,外延片是承上启下、洞察产业冷暖的先行指标,它的景气度,永远跑在终端器件订单前面。
碳化硅芯片制造,先要制备碳化硅衬底,再在衬底表面生长一层特定参数的外延层,芯片耐压、导通损耗这些决定器件性能的核心指标,几乎完全由外延层的厚度、掺杂浓度、片内均匀度所决定。衬底是材料的地基,外延才是定义器件性能的灵魂工艺。
可以这么说,外延原材料的备货节奏,是窥探下游真实需求最灵敏的窗口。
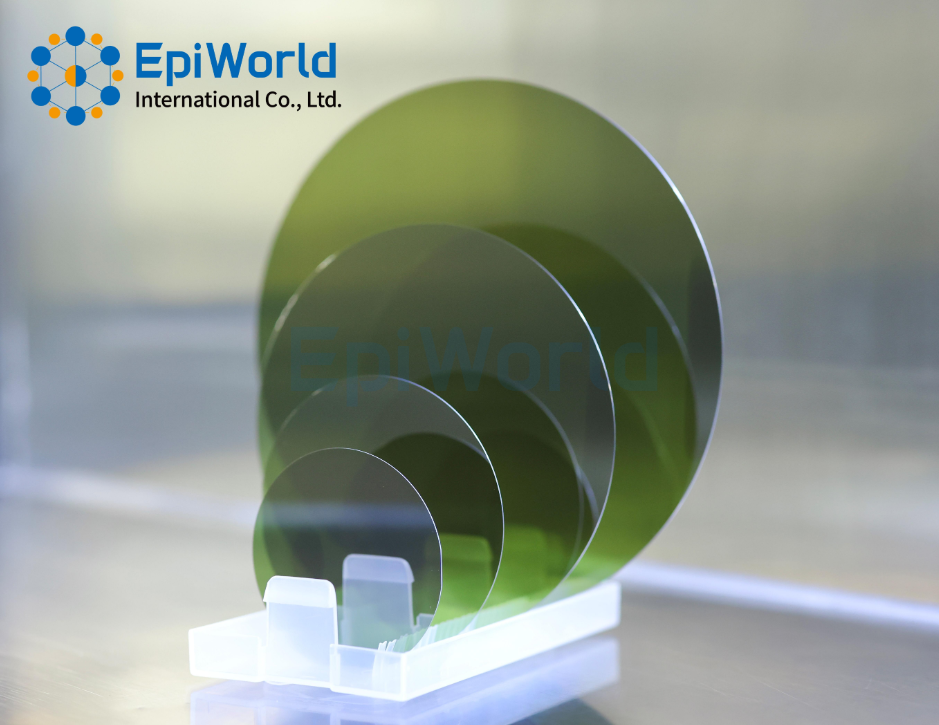
*瀚天天成8、6、4、3英寸碳化硅外延晶片
终端器件订单尚且可以分为样品验证、小批量试产、大规模量产多个阶段,但外延片大额采购,尤其这种短交付周期的订单,绝非实验室研发样品需求,是面向规模化量产的前置备货。
公告披露,本次订单客户是全球碳化硅领域的行业龙头上市公司,拥有面向全球AIDC客户批量供应SiC电源器件的成熟能力。客户同步采购6英寸与8英寸两种规格外延片,更藏着行业需求分层的深意。
6英寸SiC外延工艺成熟,成本可控,是当下中高压功率器件量产的主力选择;8英寸晶圆是行业公认的中长期演进方向,更大的晶圆尺寸,单片可以产出更多芯片,摊薄单颗器件的制造成本。
头部厂商同时加码两代尺寸,意味着AIDC领域碳化硅器件落地,早已不是实验室单点试点,而是多规格并行、大批量商业化落地的新阶段。客户选择在短短三个月内完成交付,信号尤为强烈:下游AIDC项目的落地节奏正在提速,器件厂不敢承受原材料断供的风险,必须提前锁定上游产能,避免被材料瓶颈卡住交付节奏。
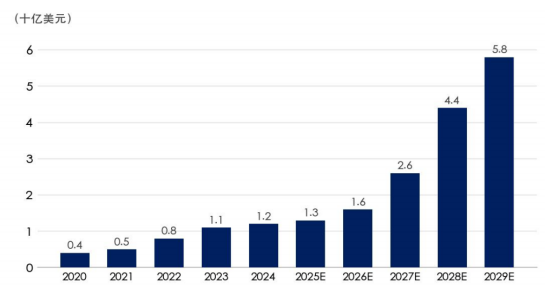
*全球SiC外延市场规模,以销售额统计 来源:wind
长久以来,碳化硅产业的价值故事,牢牢绑定在汽车电动化转型之上。而AIDC场景的崛起,证明碳化硅的价值不止于车轮之上,在算力世界纵横交错的电力动脉里,宽禁带半导体同样拥有不可替代的位置。所以,AIDC算力供电的浪潮,带给碳化硅产业的,是应用边界被彻底打开的历史性机遇。
新能源汽车属于消费端市场,订单波动会跟随整车价格战、居民消费信心、车企产品周期起伏,存在阶段性冷热交替。而AIDC算力基建属于资本开支驱动的刚性赛道,全球科技巨头的大模型训练与推理需求持续膨胀,算力扩张是长期战略选择,不会因为短期市场波动轻易按下暂停键。
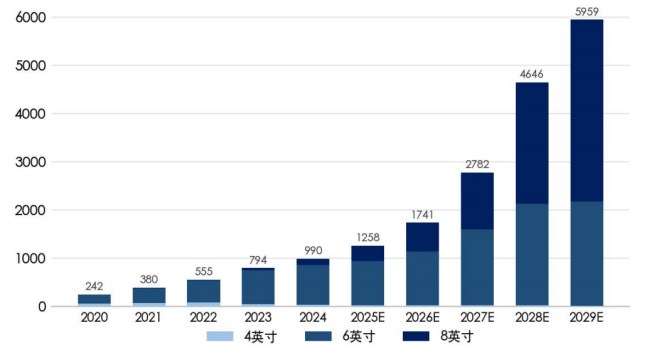
*全球SiC外延市场规模(千片),以使用量预测 来源:wind
可以这么说,一旦云厂商完成高压供电架构的技术验证,开启规模化部署,订单具备极强的持续性,项目周期长达数年,单个巨型算力集群对应的功率器件需求量十分惊人。与此同时,数据中心电源常年不间断运行,对器件可靠性、批次一致性的要求近乎苛刻,整套供应链认证周期漫长,一旦供应链壁垒建立,客户粘性极强,很难被轻易替换。
所以,头部SiC器件厂商只要成功切入海外云厂商AIDC供应链,就会形成稳定的长期订单池,反过来持续拉动外延、衬底原材料的采购需求,不会像消费电子那样大起大落。
伴随着海外一批大型算力项目集中上马,全球头部SiC器件企业未雨绸缪锁定上游外延产能,防止产能短板拖累器件交付进度,这正是海外龙头把订单投向国内优质外延厂商的核心逻辑。
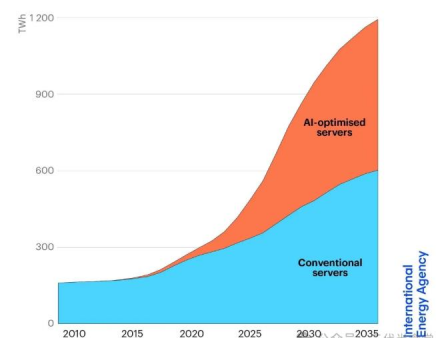
*在AI算力需求推动下,数据中心的电力需求将在未来十年激增
未来几年,全球AIDC建设会持续保持高景气,高压供电架构渗透率稳步抬升,随之而来的,是源源不断的SiC功率器件需求,沿着产业链向上传导,持续拉动外延、衬底等上游原材料需求。
所以说,车载市场是碳化硅产业的压舱石,稳住产业基本盘;AIDC市场则是打开增长天花板的新变量,拓宽行业成长边界,二者并非此消彼长,是双向奔赴,共同放大碳化硅产业的增长空间。
这份订单,同样也是国内碳化硅外延环节全球竞争力持续突围的有力佐证。
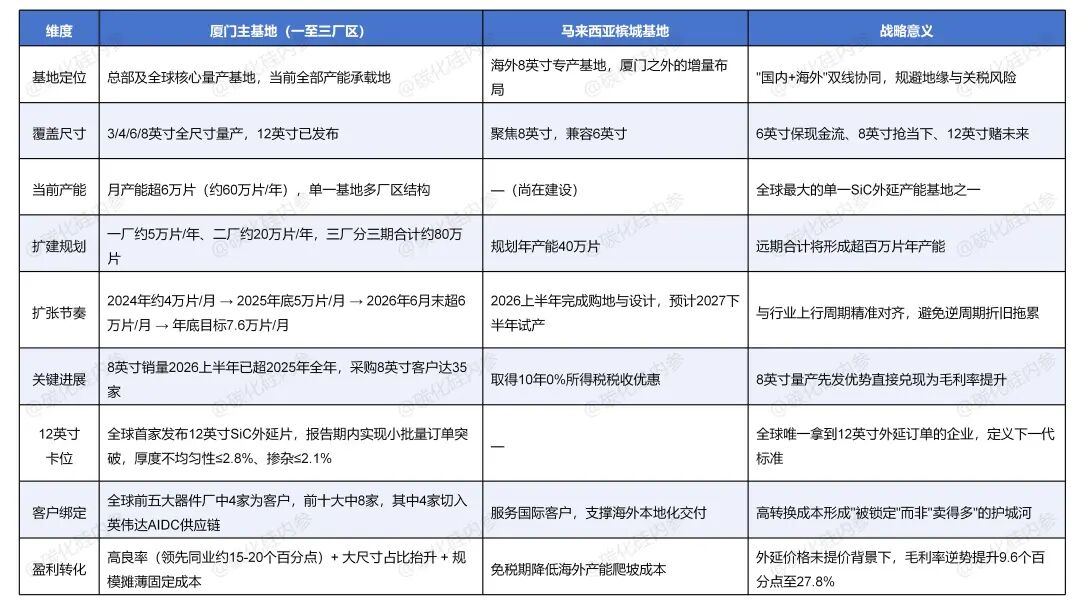
*瀚天的产能布局
很长一段时间,全球碳化硅产业链的核心命脉掌握在海外企业手中,衬底、外延这类上游材料环节,曾经是国内产业最突出的短板。受制于设备、配方、工艺积累的差距,早年国内外延厂商只能承接小批量样品订单,很难拿到国际一线器件厂商的量产订单。
经过近十年持续的研发投入与工艺迭代,国内头部外延厂商逐步攻克大尺寸外延工艺难题,在外延均匀性、缺陷密度管控等核心指标上,站稳国际一流梯队,凭借稳定的交付能力与成本优势,进入全球龙头的供应链体系。
过去海外SiC大厂采购外延,优先选择本土供应商;如今海外龙头主动向国内厂商下达近亿美元的量产订单,说明国内宽禁带半导体上游材料,已经从过去的追赶者,成长为全球供应链里不可忽视的力量,也是国内工艺能力获得全球最严苛供应链体系的盖章认可。
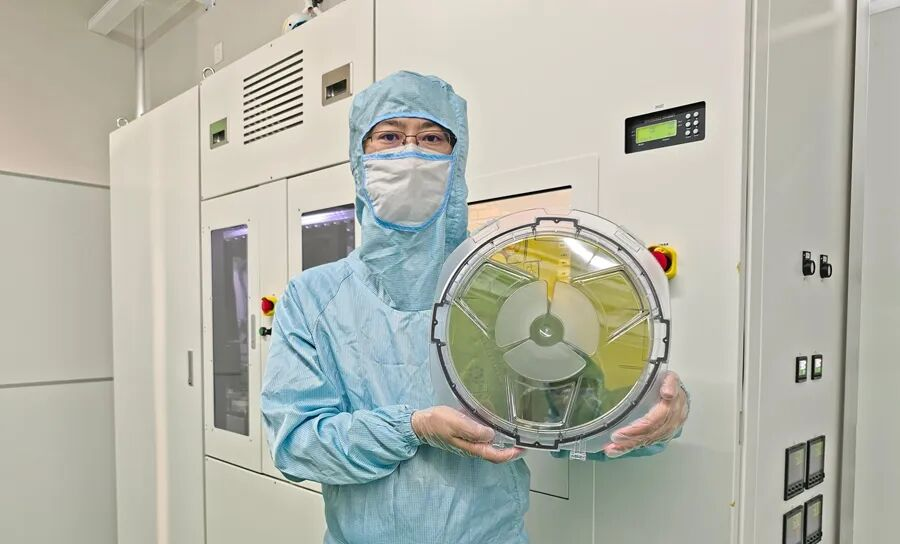
*全球首发12英寸碳化硅外延片
再从能源维度看,未来国与国比AI能力,不只是比谁有模型、有数据、有H卡,也是比谁有干净、稳定、可扩展的兆瓦级电力。
爱尔兰、弗吉尼亚、法兰克福、东京、长三角、大湾区都在碰同一道墙:电网接入比显卡还紧张,变电站比 GPU 还稀缺,冷却水和绿电合约变成战略资源。在这种背景下,碳化硅的价值会被抬到基础设施层:它不发电,但决定同样一度电网的电里,有多少真变成训练步数,有多少变成机房里的废热。
一座100MW智算中心,系统损耗从12%压到7%,省出来的就是几MW可再塞机柜的电;用行业里常见的算法,100MW电网容量下高效SiC方案一年能多出几十GWh可用能源。
CFO不一定懂禁带宽度,但一定懂这笔账。
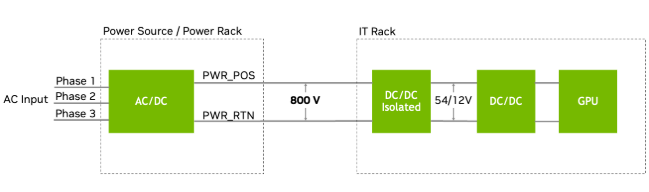
*英伟达推出下一代800V HVDC架构,在数据中心外直接将13.8kV交流电转换为800V高压直流
半导体产业不是单点突围的短跑竞赛,更像是整条产业链协同攻坚的马拉松。外延环节拿到国际订单,是国产碳化硅向上攀登的一个台阶,远不是终点。
在机遇面前,我们同样需要保持理性,不能因为出现一笔大额订单就陷入盲目乐观,更不能借此炒作。
AIDC供电方案仍处在技术迭代阶段,不同云厂商的技术路线选择尚存分歧,高压架构的全面普及需要时间验证;碳化硅全产业链持续扩产,未来也可能出现阶段性产能过剩,引发价格竞争;全球贸易环境的不确定性,也会对跨境供应链合作带来扰动。
机遇与挑战永远相伴而生,AIDC赛道打开了碳化硅行业的想象空间,但产业的长跑,最终依旧要回归产品良率、可靠性、成本控制这些硬核能力的比拼。
再看时间维度。
AIDC赛道带来的增量市场,给了国内厂商一个宝贵的时间窗口,可以在车载市场之外开辟新的应用战场。只有持续打磨工艺、积累量产数据、优化成本结构,完成技术与规模的双重积累。
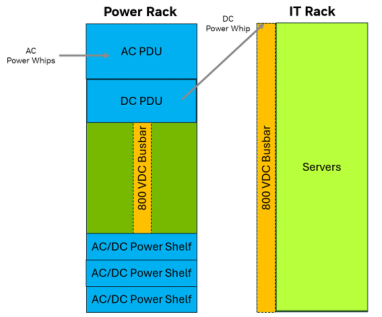
*英伟达800 HVDC MGX架构将800V直流电直接引入机柜,并分配至各计算节点
地缘维度上,中国公司绝非这场竞赛的旁观者,但能否切入国际大厂的物料计划,考验的是硬功夫。AIDC供电链的重构,不会简单复制“欧美功率厂通吃”的旧秩序,也绝无可能上演“国产替代自动兑现”的温情剧本。这是一场关于工程能力的残酷筛选:谁先把良率、可靠性、车规与数据中心双认证、8寸规模与12寸储备这整套组合拳打实,谁才能从“可用”走向“首选”。
还是那句话,红利永远留给有准备的供应链,概念炒作无法帮助企业穿越产业周期。
OK,我们再聊回到订单本身。瀚天25年全年营收7.65亿元人民币,第一大客户占35%,折合约3707万美元。本次落地订单9580万美元,折合约6.92亿元人民币,订单规模约为该客户25全年采购额258%,若全额落地,将达到瀚天2025年全年总营收的90%。
在我看来,这份公告最迷人的地方,不是“我拿到单了”,更是“全球碳化硅龙头反过来向我加单”。这像一种隐晦的Industry confession:AIDC的火,已经从机房烧到功率半导体,从功率半导体烧到外延片,从外延片烧到整个第三代半导体叙事。
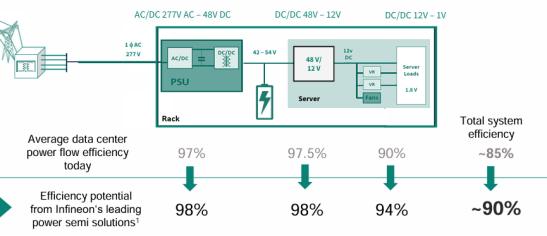
*在AI数据中心内部供电系统各环节使用GaN/SiC解决方案可实现供电效率提升 来源:英飞凌
瀚天天成这份9580万美元的增购单,之所以值得被放大审视,正是因为它填平了这道鸿沟,它标志着碳化硅从PPT里的“未来方案”,正式变成了全球龙头采购计划里的BOM清单。
以后我们回忆2026年的中秋,也许不会记得某条模型刷榜的新闻,但会记得有一家厦门的外延片公司,用不到一亿美元的单子,再一次有力的把AI数据中心的电荒说破了。
电到芯片的距离,比芯片到智能的距离更物理,也更残酷。
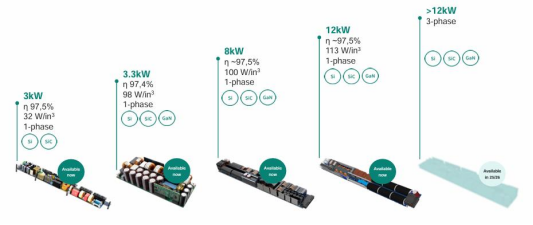
*英飞凌基于GaN/SiC技术持续推出更高功率的电源供 应单元解决方案 来源:英飞凌
碳化硅不过是把物理定律的墙往外推了几厘米:耐压高一点、损耗低一点、结温高一点、体积瘦一点。可正是这几厘米,让人类能把十万张卡塞进同一栋楼,让一次对话在几百毫秒里跑完万亿次浮点,让“智能”不再只是算法故事,是电网、材料、工艺、冷却、标准、工程师和资本共同托住的现实。
其实这份近亿美元的外延订单,放在宏大的产业时间坐标里,只是AIDC拉动碳化硅需求浪潮里一朵醒目的浪花。但它告诉市场,碳化硅的增长叙事已经翻开新的篇章。AI算力带来的电力变革,正在重塑功率半导体的产业格局,宽禁带材料的时代大幕,才刚刚拉开。
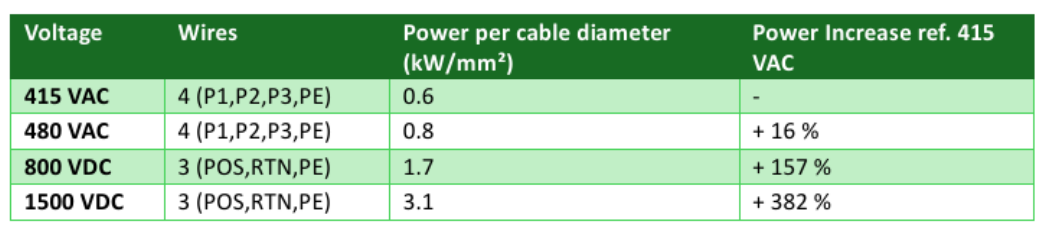
*使用800V HVDC相较于415 VAC可使导线传输功率提高157%
未来,沿着AIDC这条主线,从电源模块、功率器件,一路向上游延伸到外延、衬底,整条碳化硅产业链都将迎来持续的需求拉升。算力时代的长期红利,最终只会流向掌握底层材料能力的玩家。
能够抓住算力供电变革机遇、持续打磨技术与供应链能力的企业,才能够在这场漫长的产业浪潮之中站稳脚跟,分享数字算力时代的长期红利。
算力战争的终局是电力战争,而电力战争的胜负手,此刻正躺在厦门工厂的外延炉里。
来源:东方财经网